依頼者から預かった資料を、AIに読ませてよいのか。税理士事務所や弁護士事務所でAIの導入を考えるとき、最初に立ち止まるのはこの問いです。士業は、専門的な判断と、依頼者の秘密を守る義務を負う仕事のため、AIの使い方は、一般の企業と同じ基準では決められません。この記事は、判断と秘密に関わる部分は人が持ち、文章や資料の下書きのような部分をAIに任せる、という分け方を、士業の事務所向けに整理したものです。
- 税理士・弁護士事務所のAI活用で最初に決める線引き
- 守秘義務と依頼者の情報の扱い
- 下書きを任せやすい業務と任せない範囲
- 専門性を落とさないための確認の手順
- 小さく始める進め方と相談先
税理士・弁護士事務所のAI活用で最初に決める線引き
最初に決めるのは、専門的な判断、依頼者の情報、事務所の広報や事務の3つに、AIをどこまで関わらせるかです。3つは、誤りが起きたときの影響が大きく違うため、同じ扱いにしません。
| 領域 | 具体例 | AIの扱い |
|---|---|---|
| 専門的な判断 | 法的な見解、税務の判断、書面の最終的な結論 | 任せない。専門家が判断し、責任を持つ |
| 依頼者の情報 | 氏名、財務資料、事件の内容 | 原則として入力しない。使う場合は条件を決める |
| 事務所の広報・事務 | お知らせ、解説記事の構成、案内文、議事録 | 下書きを任せ、人が確認して使う |
ここで言う「任せない」は、AIの出力を参考にすること自体を禁じるものではありません。出力を結論として使わず、専門家が自分の判断を確かめる材料にとどめる、という意味です。
守秘義務と依頼者の情報の扱い
依頼者の情報は、守秘義務の対象になりうるため、AIに入力するかどうかを、事務所として先に決めます。個人が場面ごとに判断すると、扱いがばらつくためです。
e-Gov法令検索に掲載されている「税理士法」(2026年10月30日閲覧)の第38条は、税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に漏らし、または窃用してはならないと定めています。同じくe-Gov法令検索の「弁護士法」(2026年10月30日閲覧)の第23条は、弁護士は、その職務上知り得た秘密を保持する権利を有し、義務を負うと定めています。
これらの条文は、AIの利用を直接定めたものではありません。AIに依頼者の情報を入力することが、秘密の漏えいや窃用にあたるかどうかは、利用するサービスの入力内容の扱いや契約の内容によって変わるため、事務所の判断になります。判断に迷う場合は、所属する士業団体が出している案内や、専門家の意見を確認します。依頼者の情報は、入力しないことを原則にして、例外を明文のルールで認めるのが、事務所として運用しやすい形です。
下書きを任せやすい事務所の業務
任せやすいのは、依頼者の情報を含まず、人が確認してから使う、文章や資料の下書きです。事務所の広報や案内、社内の連絡文は、この条件に当てはまります。
| 業務 | AIに任せる内容 | 人が確認すること |
|---|---|---|
| 事務所の紹介・お知らせ | 文面の下書き、表現の整え | 事実との一致、誇大な表現がないか |
| 解説記事・資料の構成 | 見出しの案、説明の順序の整理 | 内容の正確さ、最新の法令との整合 |
| 問い合わせへの案内文 | 営業時間、手続きの流れなど、決まった情報の文面 | 個別の相談に踏み込んでいないか |
| 会議・研修の記録 | 要点の整理 | 依頼者の情報が含まれていないか |
広報の記事や解説資料で、法令や制度の説明を書く場合は、AIの下書きの内容を、公的な一次情報で必ず確かめます。会議の記録をAIで整理する運用は、議事録AI活用の手順とは|文字起こしから要約・共有までの運用設計で手順を整理しています。
専門的な判断を任せない範囲
任せないのは、法的な見解や税務の判断を結論として出すこと、個別の依頼者への助言、書面の最終的な確認の3つです。AIの出力は、最新の法令や個別の事情を踏まえた結論とは限らないためです。
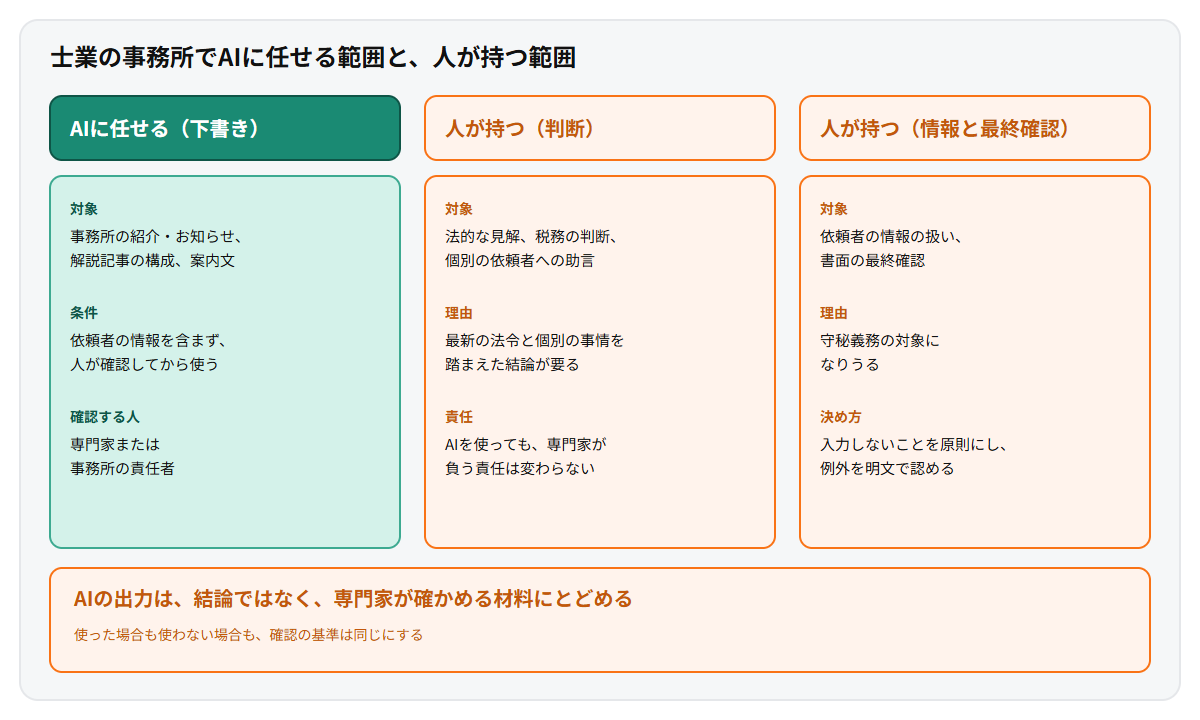
専門家の責任は、AIを使っても変わりません。AIの出力に基づいて書面を作った場合も、内容の責任は専門家が負います。AIの出力を使った場合も使わない場合も、同じ基準で確認することが、専門性を落とさない前提になります。
専門性を落とさないための確認の手順
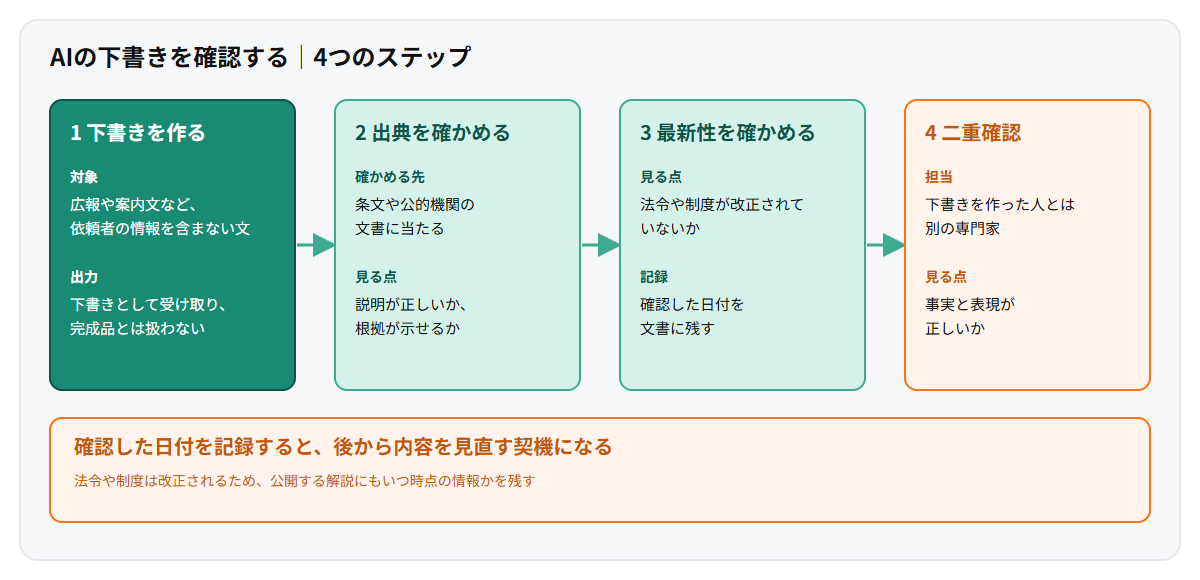
確認は、出典、最新性、二重確認の3つの順で行います。AIの下書きに法令や制度の説明が含まれている場合は、条文や公的機関の文書に当たって、内容が正しいかを確かめます。
法令や制度は改正されるため、事務所が公開する解説にも、いつ時点の情報かを残す運用が欠かせません。確認した日付を記録に残すと、後から内容を見直す契機にもなります。二重確認は、下書きを作った人とは別の専門家が、事実と表現を確認する形です。
小さく始める進め方
始めるのは、依頼者の情報を含まず、公開前に必ず人が確認する業務を1つに絞ります。事務所の紹介文や、よくある質問の案内文の下書きが、最初の対象に向いています。
始める前に、事務所の中で、AIに入力してよい情報、使ってよいサービス、確認する担当、記録の方法を、1枚の文書にまとめます。試した結果は、下書きで減った時間と、人が直した箇所を記録し、直した理由を次の指示に反映します。全体のAI活用の進め方は、生成AIのビジネス活用完全ガイド:中小企業が今すぐ始めるべき5つの領域が参考になります。
事務所だけでは決められない場合の相談先
守秘義務の扱いや、利用するサービスの選定を事務所だけで決められない場合は、判断の種類ごとに相談先を分けます。法令の解釈に関わる点は、所属する士業団体や専門家に確認します。
サービスの入力内容の扱いや、事務所の情報管理のルールは、情報システムやセキュリティに詳しい専門家に相談します。AI利用のリスク全般は、AIセキュリティとガバナンスとは|中小企業が押さえたい5つの対策に整理しています。相談の際には、AIに任せたい業務、入力する情報の種類、確認の体制を、先にまとめておくと、助言を受けやすくなります。
マーケティング支援サービスの資料ダウンロード
アズ・マーケティングのサービス内容・支援実績・料金体系をまとめた資料を無料でダウンロードいただけます。マーケティング戦略の検討にお役立てください。
よくある質問
Q 税理士事務所のAI活用では、どの業務から始めればよいですか?
依頼者の情報を含まず、公開前に人が確認する業務から始めます。事務所の紹介文、お知らせ、よくある質問の案内文の下書きが向いています。税務の判断や、個別の依頼者への助言は、専門家が結論を出す領域として、AIに任せません。
Q 弁護士事務所で、依頼者の資料をAIに入力してもよいですか?
入力しないことを原則にして、例外を事務所の明文のルールで認める形が運用しやすい方法です。弁護士法第23条は、職務上知り得た秘密を保持する権利と義務を定めています。入力してよいかは、利用するサービスの入力内容の扱いや契約の内容によって変わるため、事務所として判断します。
Q 税理士・弁護士の業務で、AIに任せてはいけないことは何ですか?
法的な見解や税務の判断を結論として出すこと、個別の依頼者への助言、書面の最終的な確認の3つです。AIの出力は、最新の法令や個別の事情を踏まえた結論とは限りません。AIを使った場合も使わない場合も、専門家の責任と確認の基準は変わりません。
Q 士業の事務所がAIの下書きを使うとき、どう確認すればよいですか?
出典、最新性、二重確認の順で確認します。法令や制度の説明が含まれる場合は、条文や公的機関の文書で内容を確かめ、いつ時点の情報かを記録します。下書きを作った人とは別の専門家が、事実と表現を確認する形にします。
Q 士業の事務所でAI活用のルールを作るには、何を決めればよいですか?
AIに入力してよい情報、使ってよいサービス、確認する担当、記録の方法の4つを、1枚の文書にまとめます。最初の業務に合わせて決め、業務を増やすたびに見直します。判断が分かれる点は、所属する士業団体や専門家に確認します。